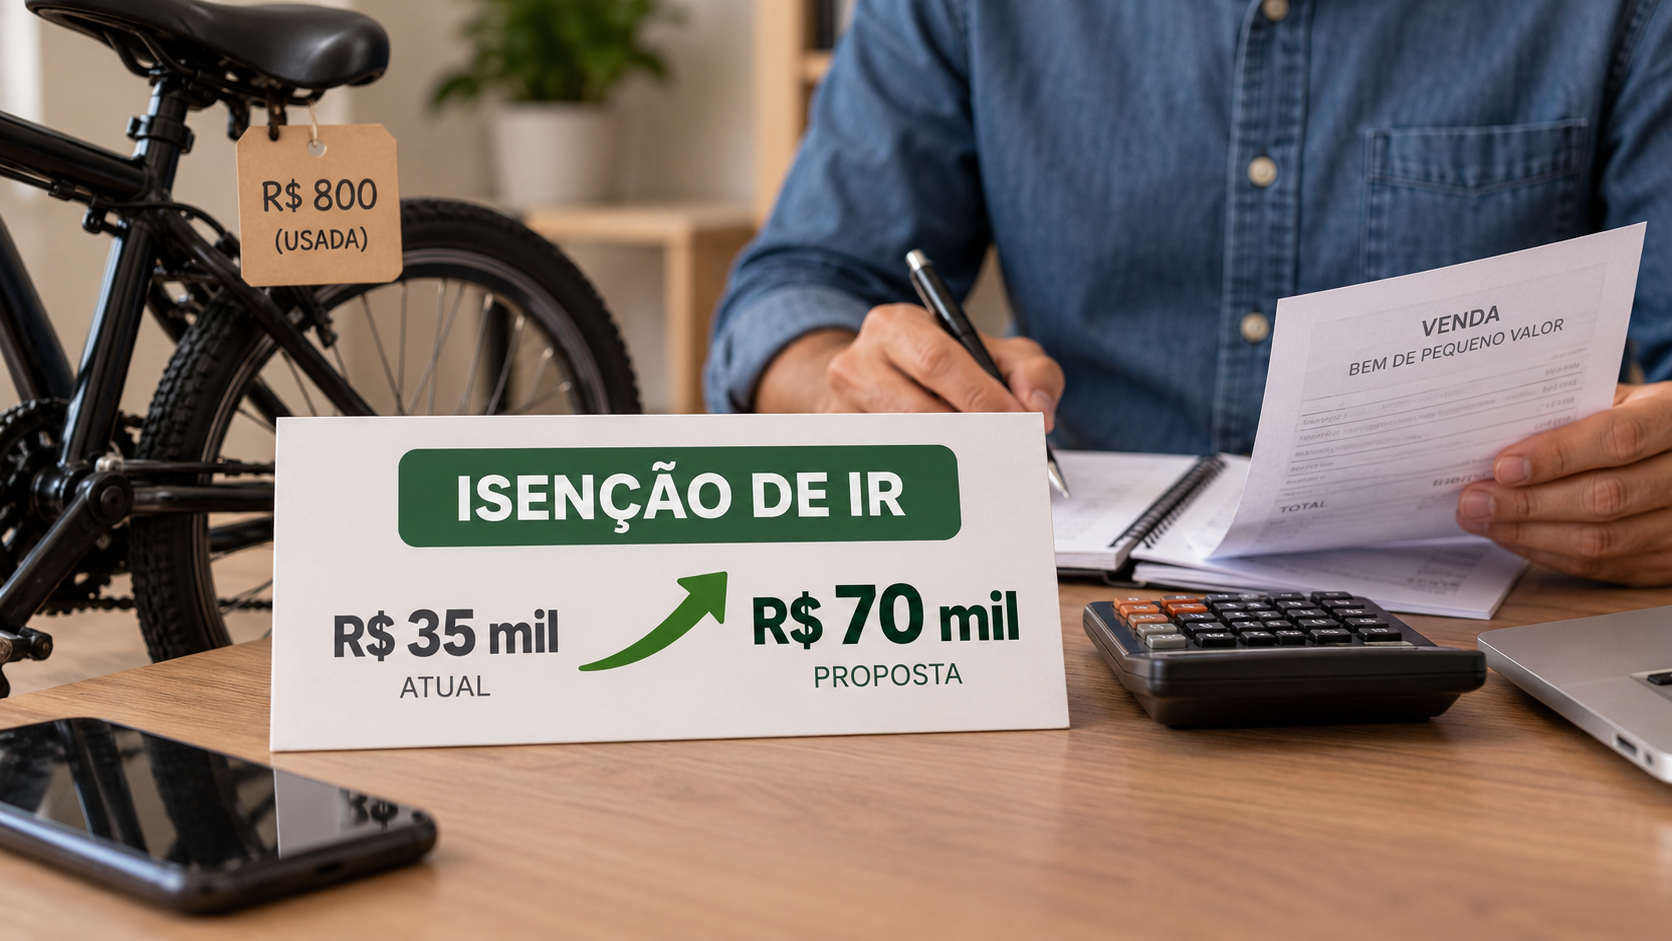
Um projeto em análise na Câmara dos Deputados pode alterar o valor usado para definir quando a venda de um bem de pequeno valor fica fora da cobrança do Imposto de Renda. A proposta pretende elevar de R$ 35 mil para R$ 70 mil o limite previsto na regra de isenção.
A mudança alcançaria operações ocasionais de venda de bens, desde que o valor da negociação esteja dentro do novo parâmetro. O texto ainda está em tramitação e, portanto, não produz efeitos imediatos para os contribuintes.
O que está em discussão
A legislação do Imposto de Renda estabelece uma faixa de valor para a alienação de bens de pequeno valor. Atualmente, a referência é de R$ 35 mil. A proposta em análise na Câmara dobra esse limite para R$ 70 mil.
O valor funciona como um corte para a aplicação da isenção relacionada à venda de bens. Com a alteração, operações que hoje ultrapassam o limite atual, mas não superam R$ 70 mil, poderiam ser enquadradas na faixa de dispensa prevista no projeto.
A discussão não representa uma mudança geral nas regras do Imposto de Renda sobre patrimônio. O foco está no parâmetro utilizado para identificar vendas de menor valor e no tratamento tributário dado a essas operações.
Como funciona o limite atual
Enquanto o projeto não for aprovado e convertido em norma válida, continua sendo considerado o limite de R$ 35 mil para a regra atualmente em vigor. A proposta não substitui automaticamente esse valor apenas por estar em análise no Legislativo.
Na prática, o contribuinte que vender um bem deve observar a legislação vigente no momento da operação e da declaração. O limite de pequeno valor é um dos elementos considerados na apuração do tratamento tributário aplicável à venda.
Quando a operação não se enquadra na faixa de isenção, a venda pode envolver a apuração de ganho de capital, que corresponde à diferença entre o valor de aquisição do bem e o valor obtido na alienação, conforme as regras do Imposto de Renda.
O que mudaria para o contribuinte
Se o texto avançar e entrar em vigor, a principal alteração será a ampliação do espaço de operações que podem ser alcançadas pela isenção. O teto passaria a ser de R$ 70 mil, em vez dos atuais R$ 35 mil.
Isso significa que uma venda situada entre os dois valores poderia receber tratamento diferente do previsto hoje. Pela regra atual, a operação estaria acima do limite de pequeno valor. Com a mudança proposta, ela poderia se enquadrar na nova faixa, desde que atendidas as demais condições da legislação.
A alteração, portanto, está concentrada no valor de referência. O projeto não elimina a necessidade de o contribuinte acompanhar as regras aplicáveis à operação nem transforma toda venda de bem em operação isenta.
Projeto ainda não muda a declaração
A análise da proposta pela Câmara não altera, por si só, os procedimentos que devem ser observados atualmente. Até que haja decisão legislativa e a eventual vigência de uma nova regra, o parâmetro de R$ 35 mil continua sendo o referência para a isenção prevista na legislação.
Por isso, a possibilidade de elevação do limite para R$ 70 mil deve ser tratada como uma mudança em discussão, e não como uma regra já disponível. A aplicação de qualquer novo valor dependerá do andamento do projeto e da conclusão do processo legislativo.
Para quem realizou uma venda de bem, a análise deve considerar a data da operação, o valor negociado e as normas válidas no período correspondente. O projeto em tramitação não autoriza, neste momento, a adoção antecipada do teto de R$ 70 mil.
Relação com o ganho de capital
O limite discutido pela proposta está relacionado à separação entre as vendas de pequeno valor e as operações que podem exigir a apuração de ganho de capital. Essa distinção é relevante porque a venda de um bem pode gerar diferença positiva entre o preço de compra e o valor de alienação.
Ao ampliar o corte de R$ 35 mil para R$ 70 mil, o projeto pretende atualizar o valor utilizado para o enquadramento das vendas ocasionais. O texto, contudo, deve ser analisado conforme sua redação e as regras complementares aplicáveis caso avance na Câmara.
A mudança também não deve ser confundida com uma autorização para deixar de informar qualquer operação patrimonial. A obrigação de declarar informações e a incidência do imposto dependem do enquadramento definido pela legislação vigente.
Próximos passos
O projeto ainda precisa seguir o processo de análise no Congresso Nacional. Enquanto não houver aprovação definitiva e entrada em vigor de uma nova norma, permanece válido o limite atual de R$ 35 mil.
O debate na Câmara tem como ponto central a atualização desse valor. A proposta busca fazer com que a faixa de isenção alcance vendas de bens de até R$ 70 mil, mas a mudança somente poderá ser aplicada depois da conclusão da tramitação e da observância das regras de vigência.
Assim, o efeito prático para os contribuintes dependerá do resultado da análise legislativa. Até lá, as vendas devem continuar sendo avaliadas com base no limite atualmente previsto para bens de pequeno valor.
Fonte: Agência Câmara de Notícias.