Uma proposta em análise na Câmara dos Deputados prevê a criação de um tratamento tributário específico para feirantes que compram veículos utilitários destinados ao trabalho. O texto estabelece a possibilidade de isenção do Imposto sobre Produtos Industrializados (IPI) na aquisição desses veículos.
A medida está relacionada à rotina profissional de trabalhadores que utilizam utilitários para transportar mercadorias, equipamentos e outros itens necessários à montagem e ao funcionamento das bancas. O benefício, porém, ainda não está em vigor e depende do avanço da proposta no Congresso Nacional.
Benefício seria vinculado ao uso profissional
O ponto central da proposta é relacionar a isenção ao uso do veículo na atividade de feirante. A intenção é que o tratamento diferenciado alcance o utilitário empregado no transporte dos produtos comercializados e na operação das feiras.
Na prática, o texto não trata da compra de veículos de maneira geral. A possibilidade de redução do custo tributário está associada à finalidade profissional do automóvel, conforme as regras previstas na proposta. O foco é o veículo utilizado como instrumento de trabalho.
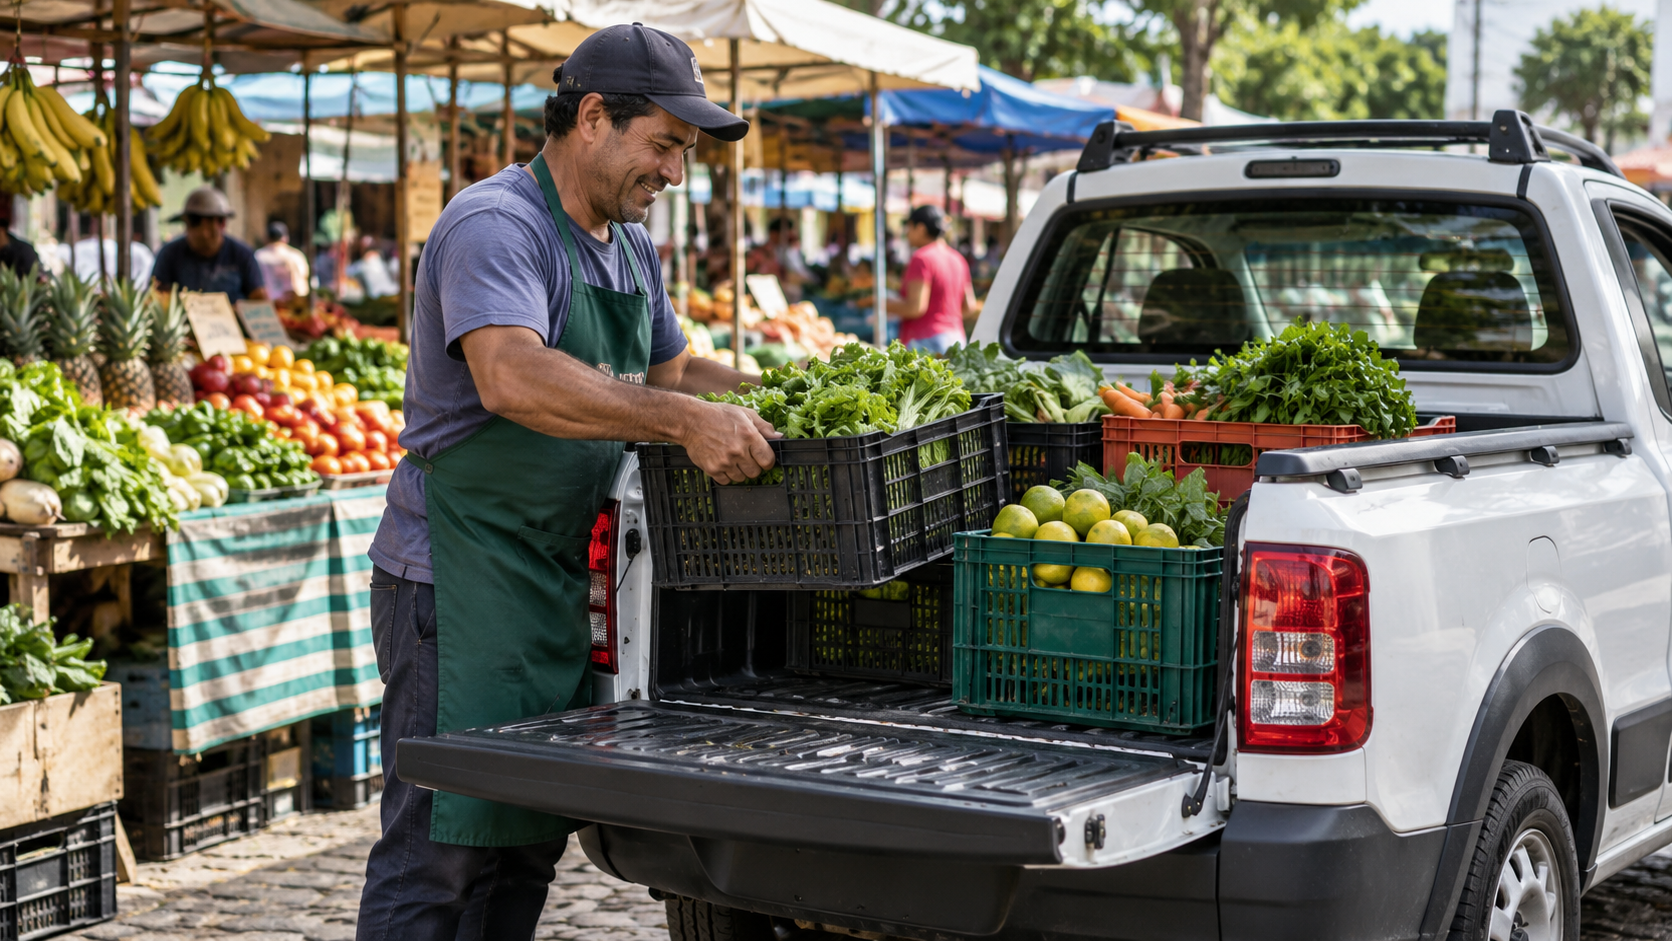
Os utilitários podem ser usados para levar as mercadorias até os pontos de venda e para retirá-las ao fim da jornada. Também podem apoiar a organização da banca e o transporte de materiais necessários à atividade. É essa relação entre o veículo e o trabalho em feiras que fundamenta a mudança no tratamento do IPI.
Como funciona a proposta de isenção
O Imposto sobre Produtos Industrializados incide sobre produtos industrializados, incluindo veículos. A proposta em análise pretende incluir os feirantes entre os públicos que poderiam adquirir determinado tipo de veículo utilitário sem o recolhimento do imposto, desde que atendidos os critérios estabelecidos no texto.
A isenção não seria automática para qualquer comprador nem para qualquer finalidade. O alcance do benefício dependeria do enquadramento do comprador como feirante e da destinação profissional do veículo, conforme a regulamentação e as exigências previstas na legislação caso a proposta seja aprovada.
Como se trata de uma alteração legislativa, a medida só poderá ser aplicada depois da conclusão da tramitação e da aprovação do texto nas etapas previstas para a proposta. Enquanto isso não ocorrer, permanecem as regras atualmente aplicáveis à compra de veículos.
Redução do custo de aquisição
A principal consequência esperada da medida é a redução do custo de compra do veículo utilizado no trabalho. O IPI compõe o preço final dos veículos e, por isso, a retirada do imposto poderia diminuir o valor desembolsado pelo comprador que se enquadrar nas condições da proposta.
O impacto efetivo dependeria do modelo adquirido, da alíquota aplicável e das demais condições da operação. A proposta, por si só, não estabelece que todos os custos relacionados à compra do veículo deixariam de existir. O benefício está restrito ao imposto indicado no texto.
Também não há efeito imediato decorrente apenas da apresentação ou da análise da proposta. A eventual economia para os feirantes dependerá da aprovação definitiva da medida e da definição das regras necessárias para sua aplicação.
Tramitação ainda precisa ser concluída
O texto está em fase de análise na Câmara dos Deputados. Como ocorre com propostas legislativas, o conteúdo pode ser examinado, alterado e submetido a diferentes etapas antes de uma eventual aprovação final.
A tramitação ainda não representa autorização para que feirantes comprem veículos com o IPI zerado. Para que a isenção passe a valer, será necessário que a proposta avance no processo legislativo e seja convertida em norma válida, respeitando as etapas de deliberação do Congresso Nacional.
Até a conclusão desse processo, não há mudança nas regras de aquisição de veículos utilitários por trabalhadores que atuam em feiras. A compra continua sujeita ao tratamento tributário vigente.
Quem poderá ser alcançado
O público considerado pela proposta é formado por feirantes que utilizam veículos utilitários em sua atividade profissional. O texto busca diferenciar o uso relacionado ao trabalho de uma aquisição feita para finalidade pessoal ou sem vínculo com a comercialização em feiras.
A comprovação dessa condição e os documentos necessários para solicitar eventual benefício dependerão das regras que forem estabelecidas no processo legislativo e, se for o caso, na regulamentação posterior. Por isso, não é possível tratar a proposta como um procedimento já disponível para os compradores.
A delimitação do público e da finalidade do veículo é relevante porque a isenção tributária seria condicionada ao uso profissional. O enquadramento do comprador e do veículo deverá seguir os critérios definidos na legislação caso o texto seja aprovado.
Medida trata do transporte da atividade
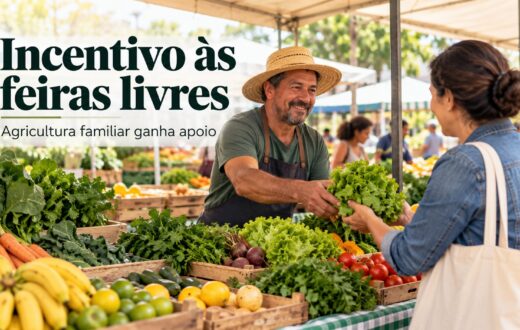
O transporte de mercadorias é uma das etapas da rotina dos feirantes contempladas pelo debate. Antes da abertura da feira, os produtos precisam ser levados até o local de venda. Depois, os itens restantes, os equipamentos e os materiais utilizados na banca também precisam ser transportados.
Ao propor uma regra específica para a compra de utilitários, o texto considera o veículo como parte da estrutura de trabalho do feirante. A discussão, portanto, está concentrada na relação entre a aquisição do bem e a execução da atividade profissional.
A proposta não cria, por si só, outras formas de apoio aos feirantes nem altera as regras de funcionamento das feiras. Seu objeto é o tratamento do IPI na compra de veículos utilitários que tenham destinação vinculada ao trabalho.
O que ainda não muda
A apresentação da proposta não altera imediatamente o preço dos veículos, não garante isenção aos feirantes e não modifica as exigências atualmente aplicáveis às compras. Também não significa que o benefício já possa ser solicitado em concessionárias ou em órgãos públicos.
Essas mudanças somente poderiam ocorrer depois da aprovação do texto e da entrada em vigor da norma correspondente. Até lá, qualquer compra deve observar as regras tributárias em vigor.
O acompanhamento da tramitação é necessário para verificar se o texto será aprovado, se sofrerá alterações e quais serão as condições finais para o acesso ao benefício. A versão em análise pode não ser a mesma que eventualmente chegar à etapa final do processo legislativo.
Próximos passos
O projeto seguirá o rito de análise previsto para propostas em tramitação na Câmara dos Deputados. Durante esse processo, o conteúdo poderá ser discutido pelos parlamentares e receber modificações.
Se avançar, a proposta ainda terá de cumprir as demais etapas legislativas antes de produzir efeitos. Somente após a aprovação final e a vigência da nova regra será possível saber como a isenção será operacionalizada e quais documentos serão exigidos dos feirantes.
Por enquanto, o texto representa uma possibilidade de mudança na legislação do IPI. A medida coloca a compra do veículo de trabalho no centro do debate e propõe que a atividade exercida em feiras seja considerada para fins tributários.
As informações sobre a proposta foram divulgadas pela Agência Câmara de Notícias.